Pour calculer la base CSG d’un bulletin de salaire, le premier calcul à connaître est généralement : salaire brut soumis à l’abattement × 98,25 %. Ce coefficient correspond à un abattement de 1,75 % pour frais professionnels. Mais certaines sommes soumises à la CSG doivent ensuite être ajoutées sans cet abattement. La base CSG n’est donc pas systématiquement égale à 98,25 % du salaire brut.
Résumé de l’article :
- La base CSG courante commence généralement par le salaire brut × 98,25 %.
- Les 98,25 % correspondent à un abattement de 1,75 %.
- Certains éléments doivent être ajoutés à 100 %, sans abattement.
- En 2026, l’abattement est limité à 4 PASS, soit 192 240 €.
- Les taux de CSG et de CRDS sont appliqués après avoir déterminé cette base.
Quelle formule utiliser pour calculer la base CSG ?
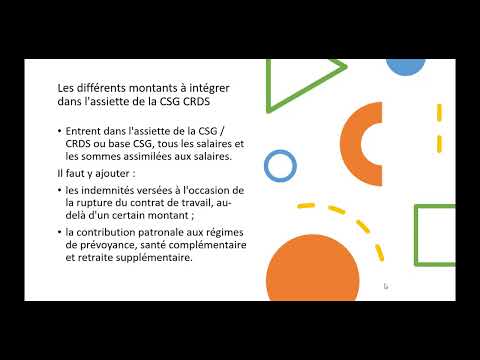
Pour visualiser la méthode de calcul et mieux comprendre comment retrouver l’assiette utilisée sur une fiche de paie, cette vidéo reprend simplement le calcul de la base CSG et CRDS.
Pour un bulletin simple, la formule de départ est :
Base CSG simplifiée = rémunération brute bénéficiant de l’abattement × 98,25 %
Le coefficient de 98,25 % vient directement de l’abattement de 1,75 % appliqué à certains revenus d’activité :
100 % – 1,75 % = 98,25 %.
Cet abattement ne correspond pas à une somme retirée du salaire versé au salarié. Il sert uniquement à diminuer l’assiette sur laquelle la CSG et la CRDS seront calculées.
Exemple avec un salaire brut de 2 500 €
Pour un salaire brut de 2 500 €, le calcul est le suivant :
2 500 × 98,25 % = 2 456,25 €
Si le bulletin ne comporte aucun autre élément particulier à ajouter, la base CSG sera donc de 2 456,25 €.
Pour un bulletin simple, multiplier la rémunération concernée par 0,9825 permet de retrouver rapidement la première partie de l’assiette CSG.
Pour vérifier le calcul, il faut notamment regarder :
- le salaire de base ;
- les heures supplémentaires ou complémentaires selon leur régime ;
- les primes soumises ;
- les avantages en nature ;
- les autres éléments de rémunération soumis à CSG.
Toutes les lignes d’une fiche de paie ne suivent cependant pas le même régime. Il ne faut donc pas additionner automatiquement tous les montants présents sur le bulletin avant d’appliquer les 98,25 %.
Pourquoi la base CSG peut-elle être différente du salaire brut ?
C’est souvent ici que le calcul devient moins évident. La formule « brut × 98,25 % » donne un premier résultat, mais elle ne prend pas en compte certaines sommes soumises à la CSG sans bénéficier de l’abattement de 1,75 %.
La formule pratique devient alors :
Base CSG = rémunérations avec abattement × 98,25 % + éléments soumis sans abattement
Certaines contributions patronales liées à la complémentaire santé ou à la prévoyance peuvent notamment entrer dans cette seconde partie. Elles sont alors ajoutées à 100 % à l’assiette CSG.
Exemple avec une base CSG supérieure au salaire brut
Prenons un salaire brut de 3 000 € et 80 € d’éléments patronaux soumis à CSG sans abattement.
Première étape :
3 000 × 98,25 % = 2 947,50 €
Puis :
2 947,50 + 80 = 3 027,50 € de base CSG
La base CSG devient donc supérieure au salaire brut. Ce résultat n’indique pas automatiquement une erreur de paie : il peut simplement provenir des éléments ajoutés sans abattement.
| Élément | Traitement simplifié pour la base CSG |
| Salaire bénéficiant de l’abattement | 98,25 % |
| Prime soumise au régime courant | Généralement comprise dans la rémunération concernée |
| Avantage en nature soumis | Intégré selon son régime |
| Certaines contributions patronales de santé ou prévoyance | 100 %, sans abattement |
| Certaines sommes d’épargne salariale soumises à CSG | Pas d’abattement de 1,75 % |
| Frais professionnels correctement exonérés | En principe hors assiette |
Ce tableau donne une lecture simplifiée. Lorsqu’une ligne bénéficie d’un régime social particulier, il faut vérifier son traitement exact avant de l’intégrer au calcul.
💡 Conseil de pro : si le calcul « brut × 98,25 % » ne correspond pas à votre fiche de paie, regardez d’abord les lignes de mutuelle, prévoyance et contributions patronales. L’écart provient souvent d’un élément soumis à CSG sans abattement.
Quels taux de CSG et de CRDS appliquer en 2026 ?
Une fois la base CSG calculée, il faut appliquer les taux correspondants. Pour les revenus d’activité salariés en 2026 :
- CSG totale : 9,20 % ;
- CSG déductible : 6,80 % ;
- CSG non déductible : 2,40 % ;
- CRDS : 0,50 %.
La CSG totale correspond donc à l’addition des parts déductible et non déductible. La CRDS vient ensuite s’ajouter séparément.
Exemple avec un salaire brut de 2 500 €
Dans notre exemple simple, la base CSG est de :
2 500 × 98,25 % = 2 456,25 €
La CSG déductible représente :
2 456,25 × 6,80 % = 167,03 € environ
La CSG non déductible :
2 456,25 × 2,40 % = 58,95 €
Et la CRDS :
2 456,25 × 0,50 % = 12,28 € environ
Cet exemple suppose qu’aucun autre élément soumis à CSG sans abattement ne vient modifier l’assiette.
Il faut donc bien distinguer la base utilisée pour le calcul et les taux appliqués ensuite.
Pourquoi plusieurs lignes de CSG apparaissent-elles sur le bulletin ?
La fiche de paie distingue généralement la CSG déductible du revenu imposable et la CSG non déductible. La CRDS peut également apparaître sur une ligne commune avec la partie non déductible selon la présentation du bulletin.
Pour retrouver d’autres explications sur les prélèvements, les revenus et la gestion de votre argent, vous pouvez également consulter les différents guides de la catégorie Finance.
Comment vérifier la base CSG indiquée sur son bulletin de salaire ?
Pour contrôler rapidement le montant affiché sur votre fiche de paie :
- repérez le salaire brut et les différentes rémunérations ;
- identifiez les sommes bénéficiant de l’abattement de 1,75 % ;
- multipliez cette partie par 98,25 % ;
- ajoutez les éléments soumis à CSG sans abattement ;
- comparez le résultat avec la base indiquée sur les lignes CSG et CRDS.
Cette méthode permet de vérifier facilement un bulletin classique sans avoir besoin de reconstituer l’ensemble du calcul de paie.
Attention à la limite de 4 PASS
En 2026, le plafond annuel de la Sécurité sociale est fixé à 48 060 €. L’abattement de 1,75 % est limité à quatre fois ce montant :
48 060 × 4 = 192 240 €
Au-delà de 192 240 € de rémunération annuelle concernée, la fraction excédentaire ne bénéficie plus de l’abattement. La CSG et la CRDS sont alors calculées sur 100 % de cette partie.
Pour la majorité des salariés, cette limite ne modifie pas le calcul habituel, mais elle devient importante pour les rémunérations annuelles élevées.
Que faire si le calcul ne correspond toujours pas ?
Un écart peut provenir d’une contribution de prévoyance, de complémentaire santé, d’un avantage en nature, d’une somme d’épargne salariale ou encore d’une régularisation effectuée sur le bulletin.
Si vous ne retrouvez toujours pas le montant après ces vérifications, le plus simple est de demander au service paie ou à l’employeur le détail de l’assiette utilisée.
Sur un bulletin simple, le calcul rémunération concernée × 98,25 % fournit donc un premier repère. Si le résultat affiché est différent, il faut ensuite rechercher les éléments soumis à CSG sans abattement, qui expliquent une grande partie des écarts constatés.
Je rédige sur Revue Business des articles dédiés à l’entreprise, à la finance et aux évolutions du monde professionnel 📊. J’aime décrypter les stratégies business, les tendances économiques et les sujets liés au digital afin de rendre l’information claire, accessible et utile au quotidien.